Cara Memisahkan Uang Pribadi dan Uang Usaha
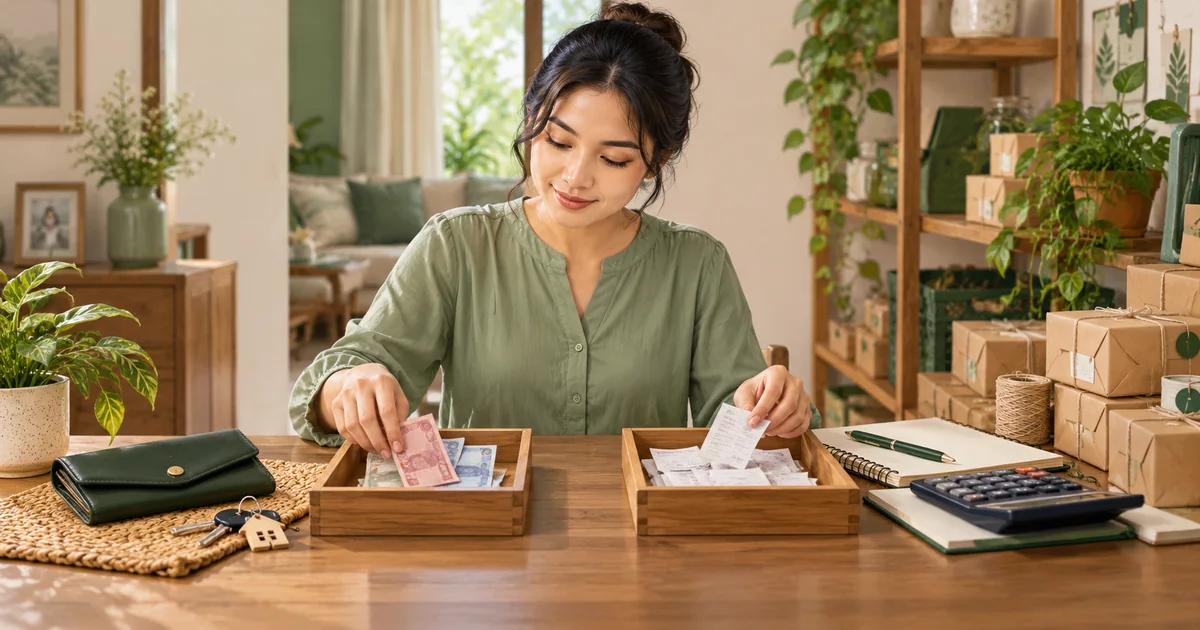
Cara memisahkan uang pribadi dan uang usaha dimulai dengan menentukan saldo usaha, menyediakan tempat penyimpanan khusus, serta mencatat setiap setoran dan pengambilan pemilik. Gunakan uang usaha untuk kebutuhan usaha, lalu pindahkan uang untuk kebutuhan pribadi sesuai rencana yang mempertimbangkan tagihan dan modal kerja. Saldo yang masih ada tidak otomatis menjadi laba yang boleh dihabiskan.
Panduan ini untuk pemilik usaha perorangan berskala kecil, penjual rumahan, dan pekerja yang sedang merintis usaha sampingan. Anda bisa mulai memakai buku catatan dan tempat uang yang sudah tersedia. Contoh nominal di bawah adalah simulasi pengelola, bukan transaksi nyata, harga pasar, atau anjuran jumlah modal.
Mengapa uang usaha perlu dipisahkan?
Ketika hasil penjualan langsung bercampur dengan belanja rumah tangga, Anda akan lebih sulit mengetahui uang yang masih diperlukan untuk membeli barang, membayar pemasok, dan memenuhi pesanan. Menambah uang dari dompet sendiri pun bisa terlihat seperti penjualan bila tidak diberi keterangan.
Bank Indonesia dalam penjelasan SI APIK menyoroti risiko bercampurnya keuangan pribadi dan usaha ketika pencatatan belum berjalan. Untuk praktik sehari-hari, tujuan pemisahan di artikel ini adalah membuat aliran uang lebih mudah ditelusuri dan diperiksa.
Jika belum punya daftar kebutuhan uang usaha, mulai dengan panduan modal awal dan biaya bulanan usaha. Daftar tersebut membantu Anda mengenali dana yang masih diperlukan sebelum mengambil uang untuk rumah tangga.
Bedakan penjualan, setoran, pengambilan, dan pindah saldo
Dalam Pedoman Teknis Pencatatan Transaksi Keuangan UMK Perorangan, Bank Indonesia dan IAI membedakan dana kegiatan usaha, pemberi pinjaman, serta pemilik. Bagian C dan F membahas penerimaan dana pemilik dan penggunaan untuk kepentingan pemilik. Pembedaan ini menjadi dasar catatan sederhana berikut.
| Peristiwa | Cara membedakannya dalam catatan |
|---|---|
| Pembeli membayar barang atau jasa | Catat sesuai transaksi penjualan dan status pesanan. Uang muka pesanan yang belum dipenuhi perlu diberi penanda tersendiri. |
| Pemilik menambah uang pribadi ke usaha | Jika merupakan tambahan modal, tandai sebagai setoran pemilik; pisahkan dari penjualan. |
| Pemilik memakai uang usaha untuk belanja keluarga | Tandai sebagai pengambilan pemilik untuk kebutuhan pribadi, bukan belanja stok atau biaya produksi. |
| Uang dipindah dari kotak kas ke rekening usaha | Tandai sebagai pindah tempat penyimpanan; total dana usaha tidak bertambah hanya karena dipindahkan. |
Tabel merupakan penyederhanaan pengelola untuk belajar mencatat, bukan laporan keuangan lengkap. Bila uang dari pemilik memang disepakati sebagai pinjaman yang harus dikembalikan, dokumentasikan sifatnya secara berbeda dari setoran modal.
Lima langkah agar pemisahan berjalan dalam keseharian
1. Tetapkan tanggal mulai dan saldo awal
Pilih satu tanggal untuk mulai merapikan catatan. Hitung uang usaha yang benar-benar tersedia: kas, saldo rekening, dan saldo pembayaran digital yang dapat ditelusuri. Catat masing-masing tempatnya. Jangan memasukkan piutang yang belum dibayar atau stok sebagai uang tunai tersedia.
Bila riwayat sebelumnya masih bercampur, gunakan bukti yang ada untuk menelusurinya. Tandai bagian yang belum dapat dipastikan; jangan mengarang transaksi supaya angka tampak cocok. Pisahkan daftar utang, piutang, stok, dan pesanan yang belum selesai dari daftar saldo uang.
2. Pilih tempat uang yang mudah dijaga
Untuk transaksi tunai kecil, kotak kas atau dompet khusus dapat membantu membatasi penggunaan sehari-hari. Untuk transaksi digital, rekening yang dikhususkan bagi usaha dapat memudahkan penelusuran. Pilih sesuai kebutuhan dan ketentuan penyedia; periksa biaya serta kecocokannya sebelum membuka layanan baru.
Jika sementara masih memakai rekening campuran, beri penanda untuk setiap transaksi usaha dan buat daftar saldo yang menjadi hak usaha. Ini memerlukan ketelitian lebih tinggi. Atur agar penerimaan berikutnya masuk ke tempat usaha yang sudah ditentukan.
3. Simpan bukti dan catat pada hari transaksi
Catat tanggal, keterangan, uang masuk, uang keluar, jenis transaksi, tempat uang, serta bukti. Bedakan penerimaan pembeli dari tambahan modal. Pisahkan pula belanja stok, biaya berjalan, pembayaran utang, dan pengambilan pribadi.
Jika usaha memakai beberapa tempat uang, catat saldo setiap tempat. Pemindahan antar-tempat memerlukan dua catatan yang saling berpasangan, agar tidak terlihat seperti penjualan baru atau biaya baru. Biaya transfer yang benar-benar dikenakan tetap dicatat tersendiri.
4. Buat aturan pengambilan untuk rumah tangga
Tentukan kapan pengambilan ditinjau dan siapa yang mencatatnya. Sebelum memindahkan uang, periksa pesanan yang masih harus dikerjakan, tagihan jatuh tempo, kebutuhan membeli barang, dan dana pengembalian bila ada. Jumlah yang layak diambil bergantung pada kondisi nyata usaha dan kebutuhan keluarga.
Untuk usaha perorangan dalam contoh ini, uang yang diambil pemilik untuk rumah tangga diberi kategori pengambilan pemilik. Jika memakai istilah “gaji diri sendiri” sebagai aturan anggaran, tetap bedakan dari upah pekerja dalam catatan. Usaha berbadan hukum atau pengaturan imbalan pemilik yang lebih kompleks memerlukan perlakuan sesuai bentuk dan ketentuannya.
5. Cocokkan catatan dengan uang yang benar-benar ada
Pilih waktu singkat setelah transaksi harian selesai, lalu lakukan peninjauan lebih lengkap secara berkala. Rumus pemeriksaan kas adalah saldo awal + seluruh uang masuk − seluruh uang keluar = saldo akhir. Setelah itu, jumlahkan uang tunai dan saldo digital untuk dibandingkan dengan catatan.
Bila berbeda, telusuri bukti yang belum dicatat, biaya layanan, pembayaran yang belum masuk, atau pencatatan ganda. Jangan menutup selisih dengan mengubah angka penjualan tanpa dasar. Tandai selisih yang belum ditemukan dan cari penyebabnya.
Simulasi pencatatan enam transaksi
Asumsi: usaha perorangan dimulai dengan saldo nol. Seluruh transaksi berikut terjadi tunai, pembayaran penjualan sudah diterima, dan belum ada pinjaman, biaya transfer, atau transaksi lain. Contoh ini berdiri sendiri, bukan lanjutan nominal simulasi artikel sebelumnya.
Tabel dapat digeser ke samping pada layar kecil.
| Transaksi dan jenisnya | Masuk | Keluar | Saldo |
|---|---|---|---|
| 1. Setoran modal pemilik | Rp1.000.000 | — | Rp1.000.000 |
| 2. Pembelian stok | — | Rp400.000 | Rp600.000 |
| 3. Penjualan tunai | Rp350.000 | — | Rp950.000 |
| 4. Pembayaran biaya kemasan/pengantaran | — | Rp50.000 | Rp900.000 |
| 5. Pengambilan pemilik untuk keluarga | — | Rp150.000 | Rp750.000 |
| 6. Tambahan setoran modal pemilik | Rp200.000 | — | Rp950.000 |
Jumlah uang masuk = Rp1.550.000, terdiri atas setoran pemilik Rp1.200.000 dan penerimaan penjualan Rp350.000. Jumlah keluar = Rp600.000. Saldo akhir = Rp0 + Rp1.550.000 − Rp600.000 = Rp950.000.
Saldo Rp950.000 bukan laba Rp950.000. Sebagian uang masuk berasal dari pemilik. Kita juga belum mengetahui biaya barang yang benar-benar terjual dan stok tersisa. Laba tidak dapat ditentukan hanya dari saldo ini; tinjau penjualan, biaya yang terkait, persediaan, dan pos lain yang relevan.
Bagaimana jika Rp300.000 disetor ke rekening usaha?
Sesudah enam transaksi tadi, anggap seluruh Rp950.000 masih di kotak kas. Pemilik memindahkan Rp300.000 ke rekening khusus usaha tanpa biaya. Kas menjadi Rp650.000 dan rekening usaha Rp300.000. Total tetap Rp950.000. Catat pemindahan itu di kedua tempat dengan nomor bukti yang sama; jangan menambahkannya lagi sebagai omzet.
Template catatan yang bisa disalin
Salin format berikut ke buku atau lembar kerja. Satu baris mewakili satu kejadian pada satu tempat uang. Gunakan nominal sebenarnya dan simpan bukti yang sesuai.
Tanggal | Nomor bukti | Keterangan | Jenis transaksi | Tempat uang | Masuk | Keluar | Saldo tempat uang | Catatan tindak lanjut
Contoh jenis transaksi: penjualan, setoran modal pemilik, pengambilan pemilik, belanja stok, biaya usaha, penerimaan/pembayaran pinjaman, dan pindah saldo. Kategori dapat ditambah sesuai kebutuhan; jangan menggabungkan semua penerimaan menjadi penjualan.
Untuk pindah saldo, buat satu baris keluar dari kas dan satu baris masuk ke rekening dengan nomor bukti yang sama. Ketika menjumlahkan seluruh tempat uang untuk melihat penerimaan dari luar usaha, pisahkan pasangan pindah saldo tersebut agar tidak terhitung dua kali.
Jika uang pribadi telanjur dipakai membeli kebutuhan usaha
Contoh terpisah: Anda membayar perlengkapan usaha Rp75.000 dari dompet pribadi. Simpan bukti dan catat bahwa pembayarannya dilakukan pemilik. Tentukan apakah dana itu menjadi tambahan kontribusi pemilik atau talangan yang akan diganti.
Jika merupakan talangan, buat catatan penggantian yang terhubung dengan bukti pembelian. Saat usaha mengganti Rp75.000 kepada Anda, jangan mengakui pembelian yang sama sebagai biaya baru untuk kedua kalinya. Jika belum memahami cara mencatat transaksi tersebut pada aplikasi yang dipakai, minta bantuan orang yang memahami pembukuan.
Checklist untuk mulai hari ini
- Tetapkan tanggal mulai dan tulis saldo usaha pada setiap tempat uang.
- Siapkan kotak/dompet khusus atau jalur pembayaran yang sesuai kebutuhan.
- Pisahkan catatan penjualan, modal pemilik, pengambilan, dan pindah saldo.
- Simpan bukti; catat transaksi saat terjadi atau sebelum menutup hari.
- Periksa tagihan, stok, serta pesanan sebelum mengambil uang untuk keluarga.
- Cocokkan saldo catatan dengan uang nyata dan telusuri selisih.
- Sesuaikan cara kerja setelah melihat bagian yang masih sering tercampur.
Pertanyaan yang sering muncul
Apakah harus langsung membuka rekening baru?
Anda bisa memulai pencatatan dan pemisahan tunai dengan sarana yang ada. Rekening khusus dapat membantu transaksi digital, tetapi pilihan layanan perlu mengikuti kebutuhan, biaya, serta ketentuan penyedia. Pemisahan tempat tetap harus disertai pencatatan.
Apakah tambahan uang dari pemilik termasuk omzet?
Tambahan modal pemilik dipisahkan dari hasil penjualan. Dalam simulasi, penerimaan penjualan hanya Rp350.000 meskipun seluruh uang masuk Rp1.550.000.
Berapa persen uang usaha boleh diambil?
Tidak ada persentase yang ditetapkan dalam panduan ini. Gunakan kebutuhan modal kerja, kewajiban, kondisi penjualan, dan rencana keluarga untuk meninjau pengambilan. Persentase orang lain tidak menunjukkan jumlah yang sesuai untuk usaha Anda.
Apakah perlu aplikasi pencatatan?
Buku atau lembar kerja dapat dipakai untuk memulai. Bila transaksi bertambah, pertimbangkan alat yang mampu menelusuri kategori dan saldo. Bank Indonesia menyediakan informasi SI APIK sebagai rujukan pencatatan digital. Artikel ini tidak mengklaim telah menguji aplikasinya.
Lanjutkan jalur belajar usaha
Jika masih memilih kegiatan yang akan dijalankan, baca cara memilih ide usaha sesuai sumber daya, lalu uji minat pembeli sebelum membeli stok. Sesudah aliran uang tertata, catatan biaya membantu Anda menilai harga dan kemampuan memenuhi pesanan.
Pengelolaan uang juga berkaitan dengan menjaga amanah: dana untuk pesanan dan pembayaran pihak lain perlu ditelusuri sesuai kesepakatan. Temukan panduan lainnya pada jalur Ikhtiar & Kehidupan.
Setelah uang dan biaya tercatat terpisah, gunakan catatan itu untuk menetapkan harga jual dengan memperhitungkan waktu kerja dan margin. Panduan harga membantu memeriksa apakah selisih penjualan cukup untuk biaya yang telah dihitung.
Sumber dan catatan penyusunan
- Bank Indonesia — Pedoman Umum, Pedoman Teknis, dan Modul PTK untuk UMK, halaman publikasi 24 Mei 2016. Lampiran Pedoman Teknis UMK Perorangan ditelaah pada bagian kelompok dana serta penerimaan/pengeluaran pemilik, terutama halaman tercetak 24, 34–35, dan 38. Digunakan untuk konsep pencatatan dasar, bukan klaim standar atau peraturan baru.
- Bank Indonesia — SI APIK, untuk penjelasan pentingnya pencatatan dan risiko dana pribadi/usaha bercampur. Halaman rujukan diperiksa 20 Oktober 2026.
- Pengembangan pengelola: langkah kerja, checklist, format catatan, simulasi enam transaksi, dan contoh pindah saldo/talangan disusun oleh Rezeki Langit Bumi. Seluruh nominal bersifat ilustratif dan telah diperiksa aritmetikanya; bukan hasil usaha nyata.
- Gambar: ilustrasi orisinal dibuat dengan bantuan AI. Gambar bukan dokumentasi transaksi atau pelaku usaha yang diwawancarai.
Panduan berfokus pada pemisahan dan pencatatan sederhana untuk usaha perorangan. Pelaporan usaha berbadan hukum, pajak, serta transaksi kompleks memerlukan penyesuaian sesuai ketentuan dan bantuan yang kompeten. Untuk standar pemeriksaan sumber atau penyampaian koreksi, baca Pedoman Editorial dan halaman Kontak.