Catatan Stok Barang Sederhana: Contoh Masuk, Keluar, dan Selisih
Cara mencatat stok barang sederhana adalah membuat catatan terpisah untuk setiap jenis atau variasi barang, menuliskan jumlah awal, lalu memperbarui setiap barang masuk dan keluar. Cocokkan saldo catatan dengan hitungan barang yang benar-benar ada. Rumus dasarnya: saldo akhir = saldo awal + barang masuk − barang keluar, dalam satuan yang sama.
Panduan ini untuk penjual barang jadi dalam skala kecil yang ingin mengetahui sisa barang dan menelusuri perbedaannya. Contoh memakai tas kain per buah, satu lokasi, dan satu variasi. Semua angka, kode bukti, serta kejadian di bawah merupakan simulasi pengelola. Untuk usaha produksi dengan bahan dan barang setengah jadi, alurnya perlu disesuaikan.
Mulai dari satu barang, satu variasi, dan satu satuan
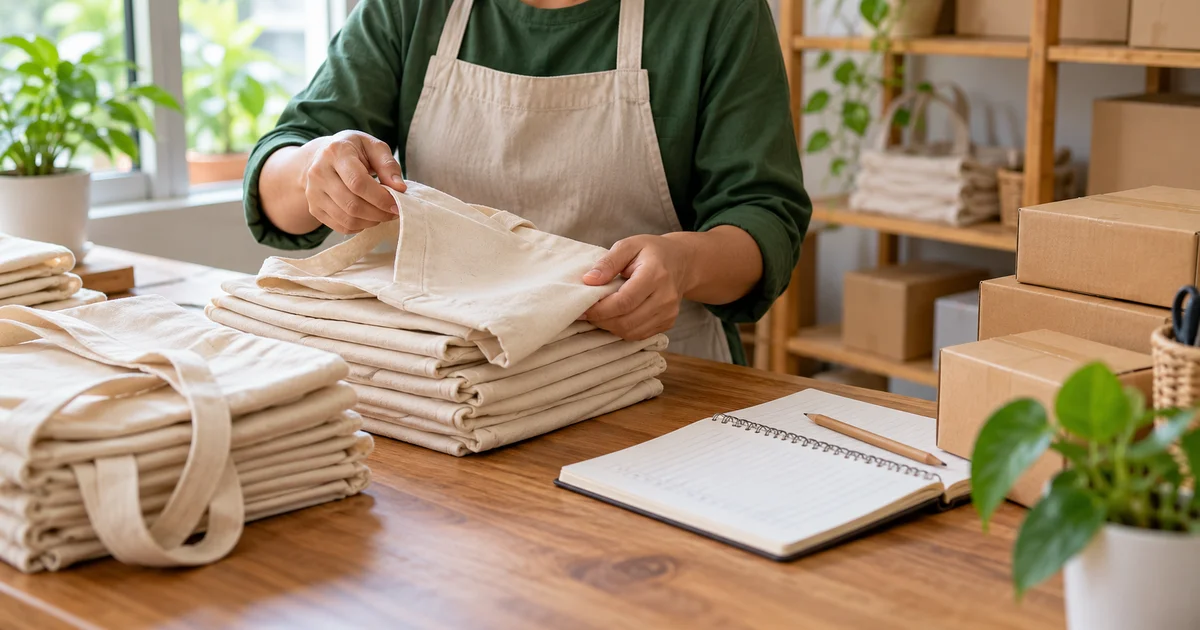
Beri identitas yang tidak tertukar, misalnya TK-HJ untuk tas kain hijau ukuran sedang. Pisahkan warna atau ukuran yang dijual sebagai pilihan berbeda. Tetapkan satuan dasar, misalnya buah. Jika pemasok mengirim satu pak berisi enam buah, periksa isinya dan tulis enam buah; jangan mencampur angka pak dan buah pada saldo yang sama.
Tentukan lokasi dan kondisi barang yang dicakup. Dalam contoh ini, kartu utama hanya mencatat barang layak jual di rak A. Barang rusak yang dipindahkan ke tempat pemeriksaan dicatat pada daftar terpisah sehingga keberadaannya tetap dapat ditelusuri. Jangan memasukkannya sebagai barang siap dikirim kepada pembeli.
Siapkan kolom kartu stok
Gunakan buku atau spreadsheet yang dapat diperbarui oleh penanggung jawabnya. Susunan berikut adalah rancangan sederhana pengelola yang bisa disalin:
- Identitas kartu: kode, nama, variasi, satuan, lokasi, serta kondisi barang yang dicakup.
- Waktu: tanggal, dan jam bila beberapa perpindahan terjadi dalam satu hari.
- Kejadian dan rujukan: penerimaan, pengiriman, atau perpindahan kondisi beserta nomor bukti.
- Jumlah: masuk, keluar, dan saldo setelah kejadian tersebut.
- Penelusuran: nama petugas serta catatan koreksi atau hal yang masih diperiksa.
Saldo stok menghitung barang, sedangkan catatan kas menghitung uang. Pembayaran yang sudah diterima belum selalu berarti barang sudah dikirim. Hubungkan nomor pesanan, bukti pengiriman, dan catatan stok tanpa menganggap ketiganya kejadian yang sama. Untuk uangnya, gunakan panduan memisahkan uang pribadi dan uang usaha.
Contoh pengisian barang masuk dan keluar
Simulasi kartu TK-HJ, satuan buah, rak A, barang layak jual. Pada awal pencatatan ada 10 buah. Pesanan PS-01 berisi enam buah kemudian benar-benar diserahkan untuk dikirim. Nomor bukti di tabel adalah contoh fiktif. Tabel ringkas ini memperlihatkan perubahan jumlah; pada catatan harian, isi pula waktu kejadian dan nama petugas. Geser tabel ke samping bila diperlukan pada layar kecil.
| Kejadian | Rujukan | Masuk | Keluar | Saldo |
|---|---|---|---|---|
| Hitungan awal | AW-01 | – | – | 10 |
| Penerimaan diperiksa | TR-01 | 8 | 0 | 18 |
| Pesanan dikirim | PS-01 | 0 | 6 | 12 |
| Satu buah dipisahkan karena rusak | RK-01 | 0 | 1 | 11 |
Perhitungannya: 10 + 8 − 6 − 1 = 11 buah layak jual di rak A. Satu barang rusak belum hilang dari lokasi usaha: barang itu dipindahkan ke daftar pemeriksaan kondisi dengan rujukan RK-01. Dalam asumsi contoh ini, total fisik yang masih dikuasai usaha adalah 12 buah, terdiri dari 11 layak jual dan satu rusak.
Catat penerimaan setelah jumlah dan variasinya diperiksa. Barang yang dipesan kepada pemasok tetapi belum diterima dapat berada di daftar pesanan pemasok. Retur pembeli juga perlu diperiksa kondisinya sebelum dimasukkan kembali ke stok layak jual. Tulis rujukan ke kejadian awal agar pengembalian tidak terlihat seperti pembelian baru.
Pisahkan barang yang tersedia dan yang sudah dialokasikan
Dari 11 barang layak jual dalam contoh, misalkan dua buah sudah dialokasikan untuk pesanan PS-02 tetapi masih ada di rak. Jumlah fisiknya tetap 11, sedangkan yang dapat ditawarkan kepada pembeli baru tinggal 11 − 2 = 9 buah. Simpan alokasi pada daftar pesanan yang merujuk kode barang; perbarui jika pesanan dibatalkan atau barang dikirim.
Dengan cara ini, janji kepada pembeli tidak hanya bergantung pada angka barang yang terlihat. Saat dua buah PS-02 benar-benar keluar, kurangi saldo fisik dan selesaikan alokasinya. Periksa pula alur pencatatan dan konfirmasi pesanan agar satu pesanan tidak mengurangi stok dua kali.
Cara memeriksa selisih saat menghitung stok fisik
Business Victoria menyarankan catatan perpindahan stok yang akurat serta pencocokan dengan hitungan fisik secara berkala. Jika perbedaannya besar, pemeriksaan dapat dilakukan lebih sering sampai penyebabnya diketahui. Berikut alur praktis yang dikembangkan pengelola untuk contoh satu rak:
- Tetapkan batas waktu pencocokan. Tunda sebentar perpindahan barang pada rak yang dihitung, atau pisahkan transaksi yang terjadi sesudah batas waktu itu.
- Hitung setiap kode dan kondisi secara terpisah. Periksa lokasi lain agar barang yang dipindahkan tidak dianggap hilang.
- Bandingkan jumlah fisik dengan saldo catatan pada waktu yang sama. Gunakan rumus selisih = fisik − catatan.
- Telusuri penerimaan, pengiriman, retur, perubahan kondisi, satuan, serta kemungkinan pencatatan ganda. Hitung ulang bila perlu.
- Dokumentasikan koreksi beserta alasan, bukti, waktu, dan pemeriksanya. Pertahankan jejak catatan lama; tandai perkara yang belum terjelaskan.
Contoh lanjutan: sebelum RK-01 dicatat, kartu masih menunjukkan 12 buah layak jual, sedangkan hitungan rak A adalah 11. Selisihnya 11 − 12 = minus satu buah. Pemeriksaan menemukan satu barang sudah dipisahkan karena rusak. Sesudah perpindahan dicatat dengan bukti RK-01, saldo layak jual menjadi 11. Catatan kondisi menampung satu barang lainnya.
Jika penyebab belum ditemukan, tulis selisih sebagai temuan yang masih diperiksa. Hindari membuat transaksi penjualan fiktif hanya untuk menyamakan angka atau langsung menuduh seseorang. Penyesuaian yang diperlukan harus mengikuti kewenangan yang disepakati dan tetap memperlihatkan hasil hitungan serta penjelasan yang tersedia.
Gunakan catatan untuk meninjau pembelian berikutnya
Lihat barang yang benar-benar keluar, alokasi pesanan yang masih terbuka, barang rusak, dan pesanan pemasok yang belum datang. Cocokkan dengan waktu kedatangan yang dapat dikonfirmasi dan kemampuan uang usaha. Angka sisa yang sedikit saja belum cukup untuk menentukan jumlah pembelian.
Dalam contoh 11 buah fisik dan dua alokasi, sembilan buah masih dapat ditawarkan. Jika ada lima buah dalam pesanan pemasok, jangan langsung menjanjikan 14 buah siap kirim: lima barang itu belum diterima dan diperiksa. Tinjau bukti kebutuhan melalui uji minat pembeli dan batas uang melalui catatan modal serta biaya usaha.
Pertanyaan yang sering muncul
Apakah perlu aplikasi khusus sejak awal?
Untuk contoh satu lokasi dengan sedikit variasi, buku atau spreadsheet dapat dipakai selama pembaruannya konsisten dan bukti dapat ditemukan. Saat beberapa orang atau kanal penjualan memakai stok yang sama, nilai kebutuhan akses bersama, cadangan data, serta cara mencegah penjualan ganda sebelum memilih sistem.
Apakah barang keluar selalu berarti terjual?
Tidak. Barang dapat dipindahkan ke lokasi lain, dikembalikan ke pemasok, digunakan sebagai contoh, atau dipisahkan karena kondisi rusak. Jelaskan tujuan dan rujukannya. Untuk perpindahan lokasi, hubungkan catatan keluar dari lokasi asal dengan catatan masuk di lokasi tujuan.
Apakah saldo stok bisa langsung dipakai menghitung laba?
Jumlah barang saja belum menjelaskan laba. Perhitungan keuangan juga memerlukan nilai persediaan, penjualan, biaya terkait, serta kejadian lain yang relevan. Panduan ini membatasi contoh pada arus jumlah barang. Untuk perencanaan penawaran, lanjutkan ke biaya dan harga jual.
Sumber dan catatan editorial
Rujukan prinsip pencatatan pergerakan dan pencocokan fisik: Business Victoria, Set up a stock control process, diperiksa 21 Oktober 2026. Sumber tersebut merupakan panduan usaha Pemerintah Victoria, Australia; artikel ini menggunakan prinsip operasional umumnya dan tidak mengambil aturan pajak atau ketentuan hukum Australia untuk pembaca Indonesia.
Format kartu, kode barang, seluruh angka, dan alur contoh merupakan pengembangan pengelola. Artikel ini melengkapi pilar Skill & Pengelolaan Usaha dan bukan ringkasan ceramah Nasrullah. Belum ada video kanal Nasrullah Magnet Rezeki yang kesesuaian isinya tentang pencatatan stok dapat diverifikasi dalam penelaahan ini, sehingga tidak dipasang video pendamping. Gambar unggulan adalah ilustrasi AI. Koreksi dapat disampaikan melalui Kontak; lihat pula Pedoman Editorial.